Планирование и подготовка
Перед началом любой инвентаризации необходимо чётко определить цели и границы контроля. Нельзя приступать к подсчётам без предварительного согласования списка объектов, которые будут учтены. Определив перечень активов, следует распределить ответственных исполнителей, а также задать сроки, которые позволят компенсировать возможные сбои в работе организации.
Важно составить расписание инструктажа для задействованных сотрудников: каждый из них должен знать своё место работы, обязанности и порядок взаимодействия с системами учёта. Обеспечение правильного взаимодействия между складеми и учётной службой снижает риск пропусков и ошибок при инвентаризации.
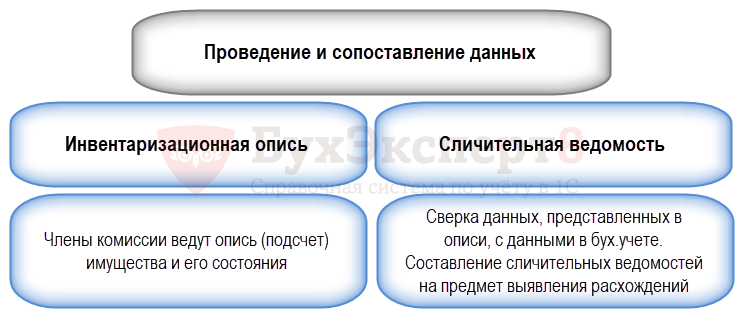
Обязательное условие подготовки – обновить базу данных активов. Необходимо убедиться, что все сведения о ценах, характеристиках и местонахождении находятся в актуальном состоянии. Это позволит получить более точное сравнение с реальными остатками и сразу заметить несоответствия, которые требуют внимания.
Сам процесс инвентаризации
Проведение инвентаризации начинается с физического окажа имущества, расположенного на конкретном объекте. При подсчёте активов каждый сотрудник использует проверенные инструменты – сканеры штрих‑кодов, записи в журнале, таблицы учёта; тем самым исключаются ошибки ручного ввода. Следует уделять особое внимание точности измерения и приверженности методам соответствия, описанным в стандартах.
Для упрощения интерпретации данных инженеры приглашают современные программные решения. Один из примеров – проведение инвентаризации. Такая интеграция позволяет автоматически синхронизировать цифры с бухгалтерской системой, отчётность генерируется в реальном времени, а пользователь получает доступ к материалам через интерфейс любого мобильного устройства.
Организация контроля качества – принцип, которому следует руководствоваться на каждом этапе. Проверки «первого‑и‑последнего» счётов, а также двойной контроль несравнённых результатов позволяют быстро выявлять и устранять неточности. Это крайне важно, поскольку даже небольшие погрешности могут привести к существенно неправильному финансовому учёту.
После инвентаризации и анализ
После завершения подсчётов необходимо провести анализ расхождений. Сравнение цифр из базы с фактическими данными позволяет определить причины отклонений: кража, списание, неправильное размещение или просто человеческая ошибка. В случае, когда разница повторяется в определенных точках, лучше пересмотреть процедуру работы в этих местах.
Подготовка итогового отчёта – важный шаг. В отчёте следует включить графики, эквивалентные значения и чёткие выводы, которые помогут менеджменту принимать решения об оптимизации складских процессов. Информация об ошибках и их причинах будет служить ценным материалом для обновления инструкций и обучения персонала.
Наконец, рекомендуется планировать периодические ревизии. Внутренняя консервативность служит гарантией долгосрочного фактического учёта, а регулярные обновления системы снижают вероятность ошибок в будущем. Четко задокументированный процесс, своевременное обучение и поддержка автоматических инструментов – ключевые факторы эффективной инвентаризации.