Введение в МСФО и отчет о движении денежных средств
Международные стандарты финансовой отчётности (МСФО) стремятся обеспечить прозрачность и сопоставимость финансовой информации во всём мире. Одним из ключевых элементов такой отчётности является отчёт о движении денежных средств, который позволяет инвесторам и кредиторам оценить способность организации генерировать платежеспособность и управлять ликвидностью. Ключевая особенность данного отчёта – представление потоков денежных средств по категориям операционной, инвестиционной и финансовой деятельности, что делает его незаменимым инструментом анализа финансовой устойчивости.
Структура и компоненты отчёта
Отчёт о движении денежных средств модифицирован в соответствии с требованиями МСФО и обычно делится на три раздела. Первый раздел фиксирует денежные поступления и выплаты, связанные с основной операционной деятельностью, включая оплату за товары, услуги и расходы на зарплату. Второй раздел охватывает денежные операции, связанные с инвестиционной деятельностью, такие как покупка и продажа долгосрочных активов, а также инвестиции в дочерние и совместные предприятия. Третий раздел содержит данные о финансовой деятельности, в том числе о привлечении и выплате капитала, а также о выплачиваемых дивидендах. Каждый из разделов должен быть представлен в чистом виде, без смешения с деятельностью, которая относится к другим категориям, чтобы соблюсти принцип беспартийности и ясности.
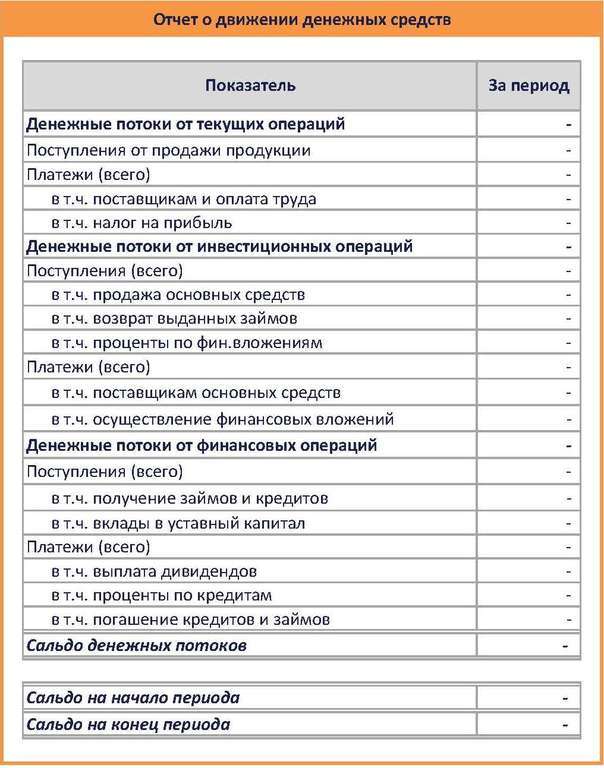
Практические аспекты создания и анализа отчёта
При подготовке отчёта организации часто применяют метод прямого и косвенного расчёта. Метод прямого расчёта сопоставляет реальные поступления и выплаты, тогда как косвенный позволяет составлять отчёт, начинаясь с чистой прибыли и корректируя её на изменения в оборотном капитале и непроизводных активах. Выбор метода зависит от уровня детализации, которую требуется представить пользователям информации. Кроме того, МСФО регламентирует раскрытие информации о значимых денежных потоках, таких как расходы на амортизацию и налоговые выплаты. Не менее важным является наличие сопоставимых данных за предыдущий период, которое помогает оценить тенденции и прогнозировать будущие денежные потоки.
Когда вы продумываете структуру отчёта, важно помнить о том, чтобы каждая категория потоков была четко описана. В отдельней разъяснениях обычно указывается, какие именно финансовые операции попадают под каждую категорию, а также приводятся примеры конкретных транзакций. Это повышает доверие к информации и упрощает её интерпретацию инвесторами. Помимо отчёта, организация должна обеспечить наличие сопроводительных пояснений, включая методологию подсчёта и объяснения по неочевидным пунктам.
Обращаясь к практическим рекомендациям по работе с отчётом, стоит отметить необходимость соблюдения принципа сопоставимости при подготовке транснациональных компаний. Это подразумевает уравнивание постановок всех филиалов и дочерних компаний по одной системе измерения, чтобы данные были легко сопоставимы. Также полезно использовать мультивалютные маркеры и последовательно переводить все суммы в единый валютный стандарт, особенно при анализе международных финансов.
Корпоративные ориентиры по раскрытию информации часто устанавливаются в национальных контрольных органах, однако международный стандарт оставляет гибкость в детализации. Поэтому важно представлять отчёт в виде, понятном специализированной аудитории, а также дополнять его пояснениями, которые облегчают анализ межсекторных потоков.
При итоговом оформлении отчёта часто используется формат, включающий титульный лист, содержание, основные разделы и приложения к данным. В приложении можно добавить графики и таблицы, иллюстрирующие динамику денежных потоков за несколько лет. Такой подход повышает информативность и пользовательскую ценность отчёта. Важной частью является проверка точности данных через корректный аудит, где проверяется соответствие реальных транзакций заявленным денежным потокам. Ниже представлен полезный ресурс, который раскрывает детали подготовки отчёта в рамках МСФО: отчет о движении денежных средств мсфо.